반응형
갱신형 보험은 처음에는 저렴하지만 시간이 지날수록 보험료가 크게 상승하는 구조입니다. 실제 사례를 통해 보험료 폭탄을 피하는 방법과 비갱신형 전환 전략을 정리했습니다.
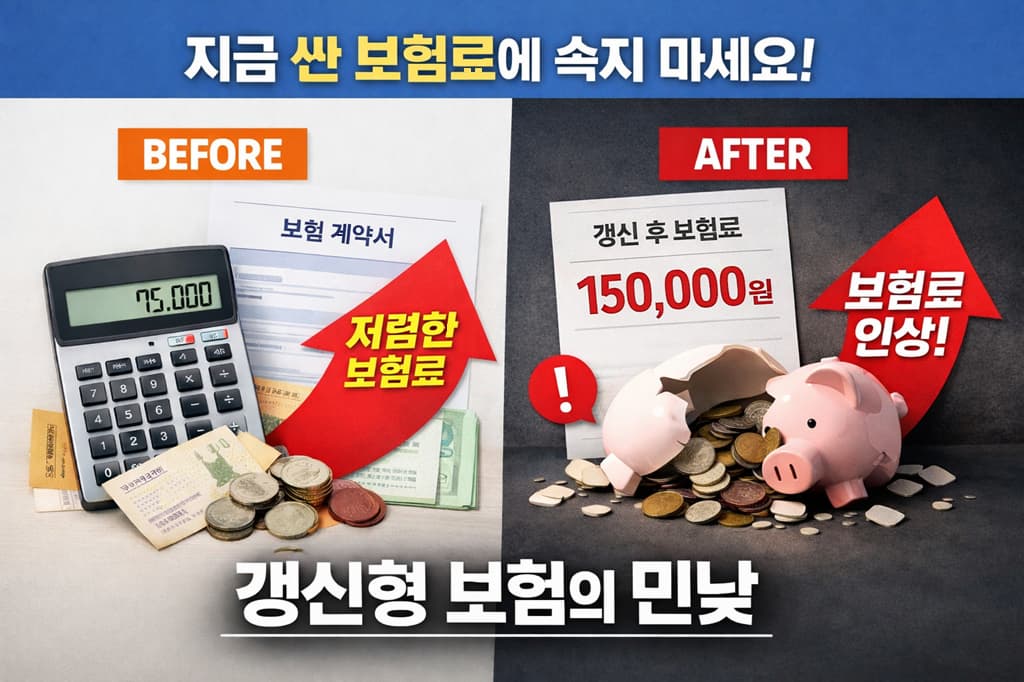
보험료가 갑자기 2배, 3배 오른다면?
처음 가입할 때는 저렴해서 좋았는데
어느 순간 보험료가 감당 안 되는 수준으로 올라갑니다.
이게 바로 갱신형 보험의 구조입니다.
보험 기본 구조가 헷갈리신다면
👉 보험 가입 전 반드시 알아야 할 핵심 3가지
👉 보험료 줄이는 실전 방법
👉 옛날 보험 vs 요즘 보험 비교
먼저 참고하시면 이해가 더 빠릅니다.
갱신형 보험의 구조 (왜 위험할까요?)
갱신형 보험은 말 그대로
일정 기간마다 보험료가 다시 계산됩니다.
✔ 초기 보험료
- 20~30대 기준 매우 저렴
- 가입 장벽 낮음
✔ 문제는 이후입니다
- 나이 증가 → 위험률 증가
- 보험료 지속 상승
결국 시간이 지날수록
보험료가 계속 올라가는 구조입니다.
실제 사례: 보험료 3배 상승
실제 상담 사례입니다.
- 30대 가입: 월 5만 원
- 40대 갱신: 월 9만 원
- 50대 갱신: 월 15만 원
- 결국 부담이 커져서 해지
- 그 시점에는 새로운 보험 가입도 어려움
이게 가장 위험한 시나리오입니다.
[갱신형 보험료 증가 사례-보험료상승사례.jpg]
비갱신형 보험이 중요한 이유
비갱신형 보험은 구조가 완전히 다릅니다.
- 가입 시 보험료 확정
- 납입 기간 이후 보험료 없음
- 노후에도 부담 없음
즉, 젊을 때 부담하고 끝내는 구조입니다.
그래서 전문가들은 이렇게 말합니다.
“보험료는 소득 있을 때 끝내라”
그럼 갱신형은 무조건 나쁠까요?
그렇지는 않습니다.
단기 보장이나 특정 목적에는 활용 가능합니다.
하지만 문제는
모든 보험이 갱신형으로 구성된 경우입니다.
이 경우는 거의 확실하게
미래 보험료 폭탄으로 이어집니다.
지금 점검해야 할 체크리스트
- 보험 증권에 ‘갱신형’ 표시가 있는지
- 갱신 주기 (1년, 3년, 5년 등)
- 현재 보험료 vs 예상 상승 구조
이 중 하나라도 확인이 안 된다면
반드시 점검이 필요합니다.
👉 내 보험 갱신형 여부 확인하기
보험료 폭탄을 피하는 핵심 전략
- 갱신형 비중 줄이기
- 핵심 보장은 비갱신형으로 구성
- 납입 기간을 경제활동 기간에 맞추기
이 3가지만 지켜도 미래 리스크를 크게 줄일 수 있습니다.
오늘의 3줄 요약
- 갱신형 보험은 시간이 갈수록 보험료가 계속 오른다
- 보험료 폭탄은 40~60대에 현실이 된다
- 핵심 보장은 비갱신형으로 설계해야 한다
반응형
'보험 기초' 카테고리의 다른 글
| 옛날 보험 vs 요즘 보험, 뭐가 더 좋을까? 해지 전 반드시 확인하세요 (0) | 2026.04.15 |
|---|---|
| 월 보험료 5만 원 줄이는 방법 (보험 리모델링 3단계 필살기) (0) | 2026.04.14 |
| 보험 가입 전 반드시 읽어야 할 3가지 황금률 (초보 필수 가이드) (0) | 2026.04.12 |
| 실손보험 유지 vs 전환, 1세대부터 4세대까지 선택 기준 완벽 정리 (0) | 2026.04.08 |


